


A medida que se acerca a la meta en su proceso de compra de una vivienda, es posible que encuentre algo llamado seguro contra riesgos en sus documentos de cierre. Si se pregunta qué es y por qué es necesario, no se preocupe, no está solo.
Analicémoslo en términos simples.
¿Qué es el seguro contra riesgos?
El seguro contra riesgos, que a menudo se incluye como parte de su póliza de seguro para propietarios de viviendas, protege su propiedad de daños causados por riesgos específicos. Estos "peligros" normalmente incluyen:
- Fuego
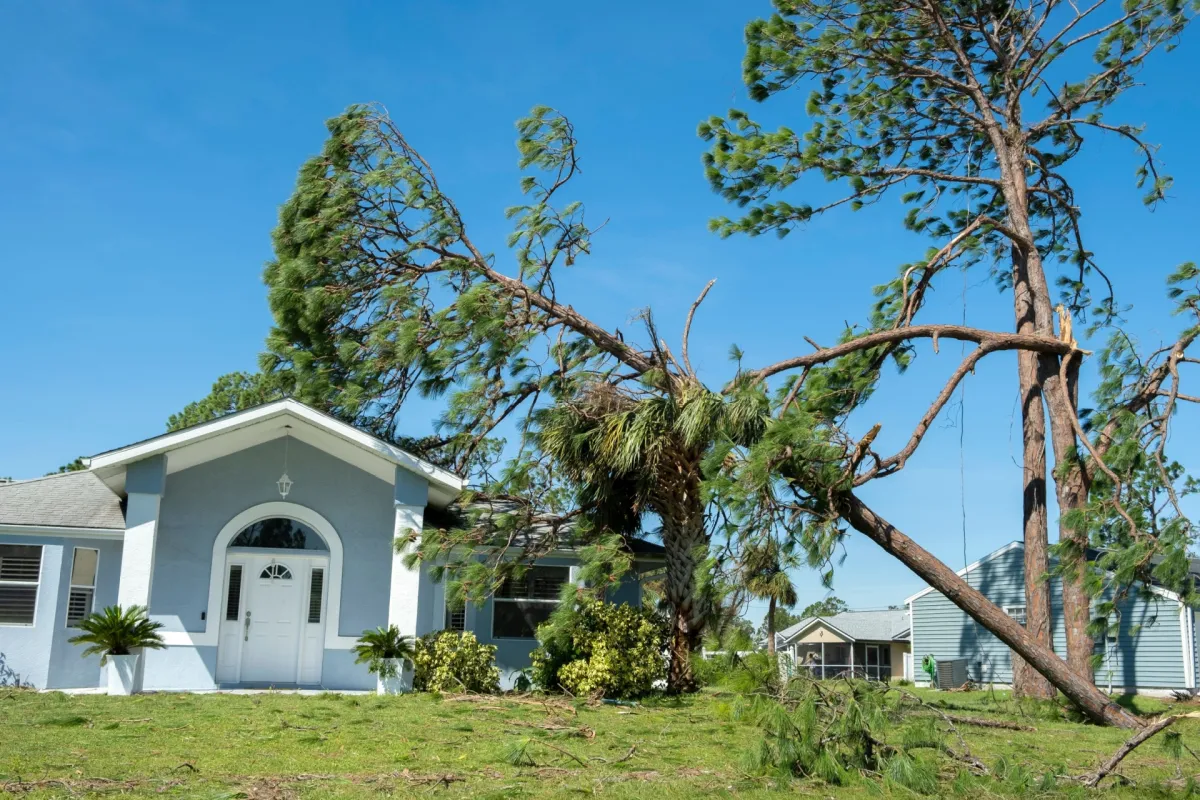
- Tormentas de viento o granizo
- Rayos o humo
- Robo o vandalismo
- Explosiones
- Algunos tipos de daños por agua o hielo
Si su casa resulta dañada por un evento cubierto, el seguro contra riesgos ayuda a cubrir los costos de reparación o reemplazo.
Por qué necesita un seguro contra riesgos
Si está utilizando una hipoteca para comprar su casa, su prestamista le exigirá un seguro contra riesgos antes del cierre. Hasta que pague completamente su préstamo, la propiedad actúa como garantía. Los prestamistas quieren proteger esa inversión en caso de que ocurra un desastre.
Incluso si compra la casa en efectivo, no tener seguro pone sus finanzas en grave riesgo. Un evento inesperado podría acabar con años de ahorros.
La regla del año
La mayoría de los prestamistas exigen que usted pague por adelantado el primer año del seguro contra riesgos al momento del cierre. Este costo será parte de sus “artículos prepagos” que figuran en el estimado de su préstamo y en la divulgación de cierre.
Es un gasto inicial requerido, pero garantiza que su casa esté protegida desde el primer día y que su préstamo pueda cerrarse a tiempo.
Cómo elegir la póliza adecuada
Tómese el tiempo para comparar cotizaciones de al menos tres a cinco compañías de seguros. Querrás revisar:
- Prima mensual
- Riesgos cubiertos
- Monto deducible
- Límites de la póliza
Tenga en cuenta que el seguro contra riesgos estándar no cubre cosas como inundaciones, terremotos o atascos de alcantarillado. Dependiendo de su ubicación, es posible que necesite cobertura adicional para esos riesgos.
Además, elegir un deducible más alto puede reducir su prima mensual, pero asegúrese de poder pagar ese deducible en caso de que alguna vez necesite presentar un reclamo.
¿Se puede cancelar el seguro contra riesgos?
En la mayoría de los casos, las primas del seguro contra riesgos no son deducibles de impuestos a menos que la propiedad se utilice para alquiler o con fines comerciales. Sin embargo, a veces pueden incluirse en las deducciones detalladas para segundas viviendas o propiedades de inversión. Solicite orientación específica a su asesor fiscal.
La conclusión
El seguro contra riesgos no es sólo un requisito: es una importante red de seguridad para su hogar y sus finanzas.
Esto es lo que debe recordar:
- Protege su hogar de riesgos específicos como incendios, tormentas y robos.
- Los prestamistas requieren que usted tenga una póliza vigente antes del cierre.
- Es probable que deba pagar por adelantado el primer año al momento del cierre.
- Compare precios para encontrar el equilibrio adecuado entre costo y cobertura.
¿Necesita ayuda para encontrar el seguro contra riesgos adecuado antes del cierre? Contáctenos hoy: lo guiaremos a través del proceso y lo ayudaremos a mantenerse encaminado para realizar una compra de vivienda sin problemas.



